Indeks davčne konkurenčnosti za leto 2026
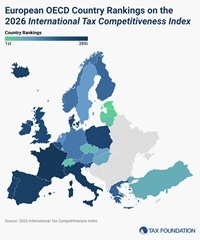
9.11.2026 - Nova raziskava organizacije Tax Foundation za leto 2026 Slovenijo uvršča na 25. mesto med 38 državami OECD po mednarodni davčni konkurenčnosti. Posebej izstopa visoka obdavčitev dela, medtem ko se Slovenija bolje odreže pri obdavčitvi podjetij in dohodkov fizičnih oseb.
Struktura davčne zakonodaje države je odločilni dejavnik njene gospodarske uspešnosti. Dobro strukturiran davčni sistem je za davkoplačevalce enostaven za skladnost in lahko spodbuja gospodarski razvoj ter hkrati zbira dovolj prihodkov za prioritete vlade. Nasprotno pa so slabo strukturirani davčni sistemi lahko dragi, izkrivljajo gospodarsko odločanje in škodujejo domačim gospodarstvom.
Organizacija Tax Foundation je objavila rezultate mednarodnega indeksa davčne konkurenčnosti (International Tax Competitiveness Index 2026), ki primerja davčne sisteme 38 držav OECD z vidika konkurenčnosti in davčne nevtralnosti.
Slovenija je zbrala 64,5 točke od 100 možnih in zasedla 25. mesto. V primerjavi z lansko izdajo je ohranila enako uvrstitev, skupna ocena pa se je znižala za 0,2 točke.
Najvišja obdavčitev dela med državami OECD
Eden najbolj zaskrbljujočih podatkov raziskave je obdavčitev dohodkov iz dela. Slovenija ima namreč najvišjo najvišjo mejno davčno stopnjo dohodnine in prispevkov zaposlenega med državami OECD, ki znaša 61,3 odstotka. Sledita Danska s 60,5 odstotka in Belgija s 60 odstotki.
Visoka obremenitev dodatnega dohodka lahko zmanjšuje spodbude za dodatno delo, prevzemanje odgovornejših delovnih mest in napredovanje ter vpliva na privlačnost zaposlovanja visoko usposobljenih kadrov.
Podjetja: razmeroma dobra uvrstitev, a tudi opozorila
Na področju obdavčitve pravnih oseb se Slovenija uvršča na 14. mesto, pri čemer je na področju spodbud in kompleksnosti davčnega sistema na 9. mestu. Slabšo oceno dosega pri pravilih za priznavanje stroškov investicij, kjer zaseda 26. mesto.
Tax Foundation opozarja tudi na zviševanje stopnje davka od dohodkov pravnih oseb in manj konkurenčno davčno osnovo, kar vpliva na davčno okolje za poslovanje in investiranje.
Slabši rezultati pri DDV in čezmejnem obdavčevanju
Pri davkih na potrošnjo je Slovenija na 30. mestu, prav tako na 30. mestu pri čezmejnih davčnih pravilih. Pri davkih na premoženje zaseda 24. mesto.
Raziskava pri obdavčitvi nepremičnin izpostavlja tudi, da Slovenija podjetjem ne omogoča odbitka davka na nepremičnine od davčne osnove za davek od dohodkov pravnih oseb, kar predstavlja dodatno obremenitev poslovnih nepremičnin.
Kje so najbolj konkurenčni davčni sistemi?
Na vrhu lestvice je že trinajsto leto zapored Estonija, sledijo Latvija, Nova Zelandija, Švica in Litva. Na zadnjem mestu je Francija.
Rezultati raziskave ponovno odpirajo vprašanje, kako oblikovati davčno okolje, ki bo zagotavljalo javnofinančno vzdržnost, hkrati pa spodbujalo delo, podjetniško aktivnost, investicije in mednarodno konkurenčnost slovenskega gospodarstva.
Vir in foto: Tax Foundation, International Tax Competitiveness Index 2026
